2026加密货币借记卡工作原理与使用方法全攻略
来源: 小编 2026/9/16 6:37:25 浏览量:0
最近后台老有人问,手里攒了点U,想直接拿去超市买瓶水或者点个外卖,到底行不行?我的回答是:能,但你得先搞懂什么是加密货币借记卡。说白了,它就像一座桥,一头连着你的币圈钱包,另一头接着传统的刷卡网络。你刷卡的时候,它瞬间把你的币按实时汇率卖掉换成法币,付给商家。商家拿到的是干净的钱,你花掉的是币。听着挺美,但里头的门道和坑,我今天一次性给你抖搂干净。
加密货币借记卡到底怎么工作的?拆开揉碎讲
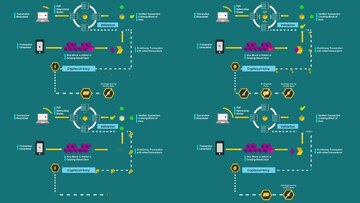
别被那些专业术语吓着,你就把它想象成一个会自动卖币的翻译官。传统银行卡里存的是人民币或美元,花的时候直接扣。加密借记卡不一样,你往里头充的是USDT、BTC或者ETH。当你把卡往POS机上一贴,或者在网上填卡号付款时,系统会在零点几秒内做三件事:第一,确认你账户里币够不够;第二,按当前市场价把你的币卖掉;第三,把卖出来的法币打给Visa或Mastercard的结算通道。整个过程你几乎无感,就跟刷普通储蓄卡一样快。
我最早用的是某平台的卡,那时候不懂,以为直接扣币就行,结果有次BTC大跌,我买杯咖啡的功夫,扣的币数量比预想多了不少。后来才明白,加密货币借记卡工作原理的核心就是“实时清算”。所以你得盯着点行情,别在剧烈波动的时候刷大额,不然滑点能让你肉疼。
2026年这卡有啥新特点?值不值得办?
跟几年前比,现在的卡确实进化了。以前很多卡不支持国内直接消费,现在有些平台通过合规通道能绑支付宝和微信了,虽然限额,但点个外卖、充话费是真方便。第二个特点是返现玩法变多了。以前返的是平台币,现在有的直接返BTC或者USDC,虽然比例不高,但积少成多。第三个就是费用透明化,以前藏着掖着的汇率差和月费,现在不少平台都摆到台面上了。
不过我得泼盆冷水,加密货币借记卡特点里最让人头疼的就是风控。你频繁小额消费没事,要是突然进一笔大额然后马上刷出来,或者半夜频繁操作,卡容易被冻结。我有个朋友就是半夜刷了一笔两千多的,第二天卡就只进不出了,折腾了半个月才解封。所以别把它当洗钱工具使,正常消费没人管你。
新手最关心的两个实操问题:怎么转出到银行卡?手续费贵不贵?
先回答加密货币转出到银行卡怎么操作。这得分两种情况。如果你用的是交易所自带的卡,比如币安卡,那简单,直接在交易所里把U换成法币,然后提现到绑定的银行卡,一般几分钟到账,但注意提现额度限制。如果你用的是第三方独立卡,比如Depay或者Bybit卡,你得先往卡里充值USDT,然后在App里点“提现到银行”,填你的银行卡号,走SWIFT或者本地清算网络。这里头有个坑:加密货币转账收费标准一览表你得提前看,有的收1%,有的收固定2U,还有的汇率上给你加千分之五。别小看这点,刷多了也是钱。
热门加密货币借记卡对比一览
| 卡类型 | 支持币种 | 月费/开卡费 | 消费返现 | 国内绑定 |
| 交易所官方卡(币安/OKX) | USDT、BTC、ETH等 | 0-10U不等 | 0.5%-2%返平台币 | 部分支持支付宝 |
| 第三方U卡(Depay/Bybit) | USDT、USDC | 1-5U月费 | 无或极少 | 需走外卡通道 |
| 老牌加密卡(Wirex/Nexo) | 多币种 | 0-2.99U | 最高2%返BTC | 基本不支持 |
看表就明白,没有十全十美的卡。你要是主要在国内用,优先选能绑支付宝的交易所卡,虽然返现少点,但省心。要是经常海淘或者出国,第三方U卡更灵活,但得算好月费。
加密货币提款几千元会被冻结吗?
这个问题我被问得最多。说实话,会不会冻结,跟你提多少关系不大,跟你的流水干不干净关系很大。如果你平时就是小额消费,偶尔提个三五千到银行卡,银行一般懒得管。但要是你卡里突然进来一笔几万块,然后马上分批转出,或者半夜频繁操作,那风控系统不盯你盯谁?我自己的经验是,单笔别超过五千,一个月别超过两万,尽量在工作日白天操作。另外,别用同一张卡收多个平台的提现,容易触发反洗钱。真被冻了,带上你的交易记录去银行解释,一般也能解,就是耗时间。
普通人怎么用才不踩坑?
最后唠叨几句实在的。第一,别把全部身家放卡里,用多少充多少,卡就是个消费工具,不是钱包。第二,办卡前先查清楚加密货币业务在当地的合规性,有些地区已经不让发新卡了。第三,保护好你的卡号,加密卡一旦被盗刷,追回的难度比普通卡大得多。第四,别信那些“零手续费”的鬼话,要么汇率上找补,要么月费等着你。2026年了,加密货币怎么使用已经不算什么高深技术,但用得稳不稳,全看你是不是把细节当回事。
行了,关于什么是加密货币借记卡?一文看懂加密借记卡工作原理、特点与未来,今天就说这么多。你要是还有拿不准的,评论区扔过来,我看到了就回。