2026年TradFi与DeFi深度对比及未来展望
来源: 小编 2026/9/14 15:29:02 浏览量:0
最近后台收到不少私信,问什么是TradFi,说看新闻老提到这个词,跟DeFi放一起就晕。其实我一开始也这样,传统金融那套东西还没整明白,又冒出去中心化金融。后来自己折腾了几年,踩过坑也赚过小钱,才慢慢摸清门道。今天就用聊天的方式,把TradFi与DeFi的深度对比及未来展望这事说明白,尽量不拽术语,看完你至少能跟人聊上几句。
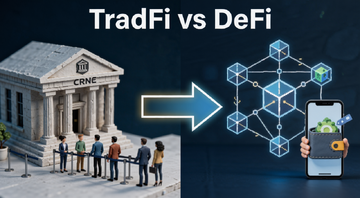
先搞懂什么是TradFi,别被英文吓住
TradFi其实就是Traditional Finance的缩写,翻译过来就是传统金融。你平时接触的银行、券商、保险公司、基金公司,全都算TradFi。存钱拿利息、买股票、买理财、办信用卡,背后都是这套体系在跑。它的特点是有一个中心机构帮你管钱,比如银行替你记账,交易所帮你撮合买卖。好处是出了事有人兜底,坏处是门槛高、流程慢、信息不透明。我上次去银行办个跨境转账,填了一堆表,等了三天才到账,手续费还扣了不少,这就是典型TradFi的体验。
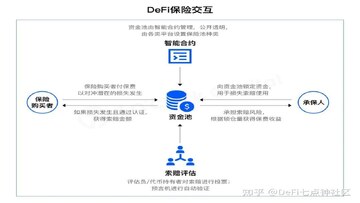
而DeFi呢,全称Decentralized Finance,去中心化金融。它把银行那套中介换成代码,用智能合约在区块链上自动执行。你不需要开户,不需要审核,连身份都不用填,只要有个钱包就能参与借贷、交易、理财。听着很爽对吧?但别急,爽的背后也有代价,后面会讲。
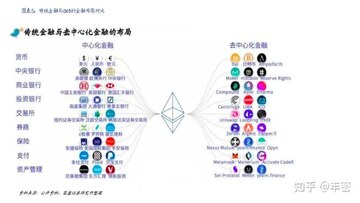
TradFi与DeFi的深度对比,到底差在哪
先说门槛。TradFi开个户要身份证、要面签、要等审核,有些理财产品还得百万起步。DeFi呢,连钱包就能用,几块钱也能玩。但门槛低不代表没坑,我见过新手把助记词截图存手机里,结果手机丢了钱也没了,这种在TradFi里基本不会发生,因为银行能帮你挂失。
再说透明度。TradFi的账本你看不到,银行拿你的钱去投了什么,你只能看财报。DeFi所有交易都在链上,谁转给谁、转了多少,区块浏览器一查就清楚。这点我特别喜欢,至少知道钱去哪了。但透明也有副作用,你的地址一旦暴露,全世界都能看到你有多少资产。
收益方式也不一样。TradFi的利息是银行说了算,现在活期利率低得可怜。DeFi的收益来自协议和流动性挖矿,行情好的时候年化能到两位数,但行情一崩,本金都可能腰斩。我去年试过一个DeFi借贷协议,刚开始年化挺香,后来清算线没盯住,差点被平仓,吓得我赶紧撤了。
用户最关心的几个问题,一次性说清
第一个问题,TradFi和DeFi哪个更安全?说实话没有绝对安全。TradFi有存款保险,但通胀会吃掉购买力。DeFi代码开源,但合约漏洞和黑客攻击防不胜防。我的建议是别把鸡蛋放一个篮子里,大钱放TradFi求稳,小钱在DeFi里试水学经验。
第二个问题,普通人到底该怎么选?看你图什么。图省心、图保障,就老老实实用TradFi。图高收益、图自由、愿意花时间研究,那就小仓位玩DeFi。千万别听人喊all in,我见过太多人冲进去被割的。
2026年TradFi与DeFi对比一览表
| 对比项 | TradFi | DeFi |
| 管理机构 | 银行、券商等中心机构 | 智能合约、代码自动执行 |
| 开户门槛 | 需身份审核,部分产品高净值 | 有钱包即可,无身份要求 |
| 透明度 | 账本不公开,依赖财报 | 链上公开,区块可查 |
| 收益来源 | 利息、股息、理财 | 流动性挖矿、借贷利差 |
| 风险类型 | 信用风险、通胀风险 | 合约漏洞、清算、黑客 |
| 到账速度 | 跨境慢,T+1常见 | 链上确认,几分钟到账 |
| 适合人群 | 求稳、怕麻烦的普通人 | 爱折腾、能扛波动的玩家 |
TradFi与DeFi的未来展望,会融合吗
我个人判断,2026年这俩不会谁取代谁,反而会越走越近。现在已经能看到苗头,比如一些传统机构在搞代币化基金,把国债、货币基金搬到链上。DeFi这边也在引入合规稳定币和KYC机制,想吸引大资金进场。说白了,TradFi有牌照和用户,DeFi有技术和效率,互补的地方太多了。
对普通用户来说,未来可能不用纠结选哪个,而是用同一个钱包就能同时买到传统理财和链上产品。当然这需要时间,监管、技术、用户习惯都得跟上。但方向我觉得是清楚的,什么是TradFi、什么是DeFi,以后可能就像问什么是活期什么是定期一样,变成常识。
最后提醒一句,不管TradFi还是DeFi,不懂的别碰,闲钱投资,别上杠杆。我写这篇就是想让新手少走点弯路,觉得有用就收藏,有问题评论区聊。